먼저 숫자부터
한국콜마의 2026년 2분기 실적은 매출 8,613억 원, 영업이익 1,103억 원입니다. 분기 영업이익이 처음으로 1,000억 원을 넘었습니다. 전년 동기 대비로 매출은 +17.8%, 영업이익은 +50.2%입니다.
여기서 눈여겨볼 건 두 증가율의 차이입니다. 이익 증가율이 매출 증가율의 2.8배입니다.
← 좌우로 넘겨 보세요
Fig. 1 — 여섯 분기, 이익률이 올라가고 있다
영업이익률을 왼쪽에서 오른쪽으로 읽어 보십시오. 2025년 4분기 7.3%가 바닥이고, 두 분기 만에 12.8%가 됐습니다. 연간으로 보면 2024년 7.9% → 2025년 8.8% → 2026년 상반기 11.9%입니다.
바로 앞 글에서 다룬 에이피알은 같은 2분기에 영업이익률이 25.8%에서 24.8%로 내려갔습니다. 두 회사가 반대 방향으로 움직였습니다. 다만 수준 자체가 다릅니다 — 브랜드를 가진 쪽은 24%대에서 1%p 내려온 것이고, 만드는 쪽은 7%대에서 12%대로 올라온 것입니다. 이 격차가 이 글의 배경입니다.
주가가 먼저 갔다
실적 발표는 8월 12일이었습니다. 그런데 주가는 그 전부터 움직이고 있었습니다.
IBK투자증권이 커버리지를 개시한 8월 3일 리포트에 적힌 7월 31일 종가는 95,200원입니다. 교보증권 8월 18일 리포트의 8월 14일 종가는 136,700원이고, 같은 리포트가 그 값을 52주 최고가로 적고 있습니다. 2주 만에 +44%입니다. 그리고 9월 2일 종가는 155,000원입니다.
목표주가는 어떻게 움직였을까요. 여덟 기관의 13개 시점을 발표일순으로 놓았습니다.
← 좌우로 넘겨 보세요
Fig. 2 — 목표주가 13개 시점, 그리고 현재가
8월에 다섯 곳이 목표주가를 냈습니다. 하나증권과 KB증권이 18만 원, 교보증권이 17만 원, IBK투자증권과 한화투자증권이 15만 원입니다.
여기서 붉은 점선을 보십시오. 9월 2일 종가 155,000원은 그 다섯 개 중 둘보다 높습니다. 3주 전에 나온 목표주가를 주가가 이미 지나갔습니다.
배수가 층을 옮겼다
에이피알 글에서 국내 화장품 여덟 회사의 선행 PER을 같은 날 기준으로 늘어놓았습니다. 세 층으로 갈렸습니다 — 브랜드사 21~23배, ODM 13~15배, 유통 9배대.
같은 계산을 다시 합니다. 주가는 7월 30일 거래소 종가이고, 분모는 IBK투자증권 8월 3일 리포트에 실린 각 회사의 2026년 주당순이익 추정치입니다. 배수는 제가 직접 나눠 계산했습니다.
← 좌우로 넘겨 보세요
| 기업 | 밸류체인 위치 | 7/30 종가 | EPS (2026E) | 선행 PER |
|---|---|---|---|---|
| 아모레퍼시픽 | 브랜드 · 대형 | 134,000원 | 5,701원 | 23.5배 |
| LG생활건강 | 브랜드 · 대형 | 292,000원 | 12,927원 | 22.6배 |
| 달바글로벌 | 브랜드 · 인디 | 233,500원 | 10,408원 | 22.4배 |
| 에이피알 | 브랜드 · 인디 | 315,000원 | 15,011원 | 21.0배 |
| 코스맥스 | ODM | 185,900원 | 12,844원 | 14.5배 |
| 한국콜마 | ODM | 93,200원 | 7,028원 | 13.3배 |
| 코스메카코리아 | ODM | 80,000원 | 6,242원 | 12.8배 |
| 실리콘투 | 유통 · 수출 | 33,050원 | 3,484원 | 9.5배 |
7월 30일에 한국콜마는 13.3배로 여덟 곳 중 아래에서 세 번째였습니다. 같은 이익 추정치(주당 7,028원)를 그대로 두고 주가만 9월 2일 거래소 종가 155,000원으로 바꿔 넣으면 22.1배가 됩니다.
즉 한국콜마는 ODM 층(12.8~14.5배)을 벗어나 브랜드사 층(21.0~23.5배)에 들어왔습니다. 다른 회사들의 주가도 그동안 움직였으니 위 표와 직접 견줄 수는 없지만, 한국콜마 하나만 놓고 봐도 한 달 남짓에 주가가 93,200원에서 155,000원, +66% 올랐다는 사실은 그대로입니다.
IBK투자증권이 목표주가 150,000원을 어떻게 계산했는지 보면 이 배수가 어디쯤인지 분명해집니다. 글로벌 화장품 ODM 피어의 12개월 선행 PER을 16.8배로 잡고, 선케어에서의 지위와 계절성 완화를 반영해 20% 할증한 20.2배를 적용했습니다. 같은 리포트가 브랜드 피어에 쓴 배수는 25배입니다. 지금 주가는 ODM 피어에 프리미엄까지 얹은 배수를 넘어서 있습니다.
그런데 이 회사는 무엇으로 이루어져 있는가
여기서 이야기가 갈라집니다. 위에서 계산한 배수들은 모두 한국콜마를 하나의 화장품 ODM 회사로 놓고 나눈 값입니다. 그런데 실제 구성은 그렇지 않습니다.
← 좌우로 넘겨 보세요
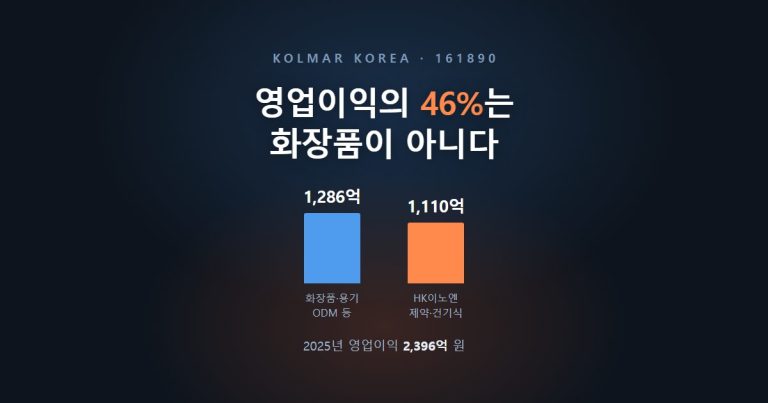
Fig. 3 — 2025년 부문별 매출과 영업이익
2025년 연결 영업이익 2,396억 원 가운데 HK이노엔이 1,110억 원 — 46%입니다. HK이노엔은 화장품 회사가 아닙니다. 위식도역류질환 치료제 케이캡을 파는 제약·건강기능식품 회사입니다.
나머지도 단순하지 않습니다.
- 국내 화장품 ODM(별도) — 매출 1조 1,930억, 영업이익 1,500억. 영업이익률 12.6%로 전사 8.8%보다 훨씬 높습니다. 여기가 이 회사의 본업이고 가장 잘 버는 곳입니다.
- 연우(화장품 용기) — 매출 2,510억에 영업이익 10억. 매출의 9%를 차지하면서 이익은 거의 내지 못합니다.
- 북미 — 매출 910억에 영업손실 190억. 미국 공장이 아직 돈을 벌지 못합니다.
- 중국(무석) — 매출 1,560억, 영업이익 60억. 영업이익률 3.8%.
순이익의 4분의 1은 남의 몫이다
한 가지가 더 있습니다. HK이노엔은 한국콜마의 100% 자회사가 아닙니다. 코스피에 따로 상장된 회사(195940)이고, 한국콜마를 포함한 최대주주 측 지분이 43.11%입니다. 나머지 52.5%는 시장에 유통되고 있습니다.
그런데도 매출과 영업이익은 100% 연결로 들어옵니다. 회계기준은 지분율이 아니라 지배력을 기준으로 삼기 때문입니다. 지배력이 있으면 자회사의 손익계산서를 통째로 합치고, 다른 주주에게 갈 몫은 맨 아래 「비지배지분」에서 따로 떼어냅니다. 그래서 매출과 영업이익은 100%인데 순이익은 지분만큼만 이 회사 주주의 것입니다.
2025년 확정 실적으로 확인해 보겠습니다. 연결 순이익은 1,682억 원인데, 주당순이익(5,299원)에 주식수(2,360만 5천 주)를 곱하면 1,251억 원이 나옵니다. 차이 431억 원, 26%가 자회사의 다른 주주 몫입니다.
Fig. 3에서 본 「영업이익의 46%」는 비지배지분을 떼기 전 숫자라는 뜻이기도 합니다. 그리고 PER을 계산할 때 어느 순이익을 분모로 놓느냐에 따라 답이 달라집니다.
그래서 애널리스트들은 나눠서 값을 매긴다
이 구조 때문에 리포트들이 이 회사를 하나로 보지 않습니다.
메리츠증권은 4월 21일 적정주가 104,000원을 이렇게 산출했다고 밝혔습니다 — 「화장품 사업가치에 적정 PER 17배를 적용하고, HK이노엔 시가총액 지분에 대해 50% 할인 및 합산하여 산출했다」. 다른 리포트에도 같은 방식의 문장이 있습니다.
읽어 보면 이렇습니다. 화장품은 이익에 배수를 매기고, 제약 자회사는 지분의 시가를 절반으로 깎아 더합니다. 지주회사 형태로 자회사를 들고 있을 때 흔히 쓰는 방식입니다. 이 계산이 가능한 이유가 앞에서 본 그 사실입니다 — HK이노엔이 따로 상장돼 있어서 지분에 시장 가격이 붙어 있기 때문입니다. 100% 자회사라면 시가가 없어 이렇게 계산할 수 없습니다.
이 지점이 중요합니다. 통합 PER 13배를 보고 「ODM치고도 싸다」고 읽으면 안 됩니다. 그 13배는 이익률 12.6%의 화장품 사업과, 시장이 50% 깎아서 보는 제약 지분과, 돈을 못 버는 용기·미국 공장이 섞인 값입니다. 그리고 지금은 그 배수가 22배입니다.
그래서 얼마를 보고 있나
← 좌우로 넘겨 보세요
| 기관 | 발표 | 매출 | 영업이익 | 영업이익률 | EPS |
|---|---|---|---|---|---|
| 한화투자증권 | 6/2 | 30,440 | 3,030 | 10.0% | — |
| 하나증권 | 6/9 | 30,203 | 2,906 | 9.6% | 6,852원 |
| LS증권 | 6/9 | 30,810 | — | — | — |
| 컨센서스 | 6/9 시점 | 30,420 | 3,067 | 10.1% | 7,122원 |
| IBK투자증권 | 8/3 | 30,930 | 3,090 | 10.0% | 7,765원 |
| 교보증권 | 8/18 | 31,389 | 3,436 | 10.9% | 8,477원 |
| 2025년 확정 | — | 27,224 | 2,396 | 8.8% | 5,299원 |
여기서 눈에 띄는 건 매출 추정이 매우 좁다는 점입니다. 3조 203억에서 3조 1,389억까지, 1.04배 안에 다섯 기관이 모여 있습니다. 에이피알은 같은 방식으로 놓았을 때 1.27배 벌어져 있었습니다.
갈리는 건 매출이 아니라 이익률입니다. 하나증권 9.6%, 교보증권 10.9%. 1.3%p 차이지만 영업이익으로는 2,906억과 3,436억 — 530억이 벌어집니다. 그리고 2분기 실적이 이미 12.8%로 나왔습니다.
컨센서스는 하나증권 6월 9일 리포트에 실린 값이라 2분기 실적(8월 12일) 이전입니다. 수집한 개별 추정치 범위(3조 203억~3조 1,389억) 안에 들어 있어 표본이 크게 벗어나지는 않았지만, 최신 값은 아닙니다.
지금 주가는 싼가
한국콜마 주가는 9월 2일 종가 155,000원, 시가총액 3.66조 원입니다. 52주 최저가가 60,600원이었으니 그 2.56배이고, 52주 최고가 165,900원의 93% 수준입니다.
| 지표 | 값 | 분모가 무엇인가 |
|---|---|---|
| PER | 29.3배 | 2025년 확정 EPS 5,299원 |
| 선행 PER (2026E) | 18.3배 | 교보증권 8/18 추정 EPS 8,477원 |
| 20.0배 | IBK투자증권 8/3 추정 EPS 7,765원 | |
| 22.6배 | 하나증권 6/9 추정 EPS 6,852원 | |
| 선행 PER (2027E) | 15.2배 | 교보증권 8/18 추정 EPS 10,181원 |
| 16.9배 | IBK투자증권 8/3 추정 EPS 9,146원 | |
| PBR | 4.02배 | 2025년 확정 BPS 38,566원 |
| 선행 PBR (2026E) | 3.48배 | 하나증권 6/9 추정 BPS 44,555원 |
| ROE | 14.7% | 2025년 확정 |
지난해 확정 실적이 분모면 29.3배, 올해 추정이면 18~23배, 내년 추정이면 15~17배입니다.
같은 업종과 견줘 보겠습니다. 7월 30일 거래소 종가 기준으로 브랜드사가 21.0~23.5배, ODM이 12.8~14.5배였습니다. 한국콜마의 올해 추정 기준 배수는 지금 ODM 층 위, 브랜드사 층 안쪽에 있습니다. IBK투자증권이 ODM 피어에 프리미엄까지 얹어 계산한 20.2배와 견주면 그 위이거나 비슷한 수준입니다.
에이피알과 나란히 놓으면 이렇습니다. ROE는 14.7% 대 75.3%, PBR은 4.0배 대 39.0배. 자기자본이 두껍고 자산이 무거운 제조업과, 자본이 얇고 브랜드로 버는 회사의 차이입니다. 그래서 두 회사의 PER을 같은 잣대로 견주는 것 자체가 조심스럽습니다. PEG는 쓰지 않았습니다 — 이 회사는 비지배주주 몫이 커서 이익 성장률과 주당 지표의 기준이 어긋납니다.
앞으로 볼 것들
1. 이익률이 12%대에 남는가
2분기 12.8%는 여섯 분기 중 가장 높은 값입니다. 국내 법인만 보면 영업이익률이 16.4%였고, 가동률은 81%였습니다. 하나증권은 3분기 이익률이 2분기보다 크게 떨어지지 않을 것으로 봅니다. 다섯 기관의 연간 추정이 9.6~10.9%에 깔려 있으니, 12%대가 유지되면 추정치가 또 올라가고, 10% 아래로 내려오면 지금 배수의 근거가 흔들립니다.
2. 선케어 계절성이 실제로 완화되는가
2분기 기준 기초와 선케어를 합친 비중이 84%이고, 선케어만 35%입니다. 선케어는 원래 여름에 몰리는 품목이라 2분기가 정점이고 하반기에 꺾이는 패턴이 있었습니다. IBK투자증권은 그 패턴에서 벗어나 하반기까지 수주가 이어질 것으로 봅니다. 유럽·미국처럼 계절이 다른 지역으로 수출이 퍼지면 그렇게 됩니다. 3분기 실적이 이 예측의 시험대입니다.
3. 북미가 적자를 벗는가
2025년 북미는 매출 910억에 영업손실 190억이었습니다. 이익률이 좋아진 것과 별개로 미국 공장은 아직 돈을 벌지 못합니다. 여기가 흑자로 돌아서면 전사 이익률이 한 번 더 올라갈 여지가 있고, 계속 적자면 K-뷰티 수출이 좋을 때도 새는 곳이 남아 있다는 뜻입니다.
4. HK이노엔을 어떻게 볼 것인가
영업이익의 46%를 내는 자회사이고, 지분은 43.11%입니다. 화장품 업황이 나빠질 때 완충 역할을 한다는 게 리포트들의 시각입니다. 반대로 화장품이 좋을 때는 배수를 끌어내리는 무게가 됩니다 — 시장이 그 지분을 시가의 절반으로 보고 있으니까요. 지금처럼 화장품이 재평가되는 구간에서는 이 자회사가 자산인지 짐인지가 계속 문제가 됩니다.
5. 목표주가가 다시 올라오는가
8월 목표주가 다섯 개 중 둘이 이미 현재가 아래입니다. 남은 길은 둘뿐입니다 — 기관들이 목표주가를 또 올리거나, 주가가 내려와 목표주가에 맞춰지거나. 3분기 실적이 나오는 11월이 그 갈림길입니다.
정리 — 무엇을 보고 판단할 것인가
결론 대신 무엇이 확인되면 생각을 바꿀 것인지 적습니다.
- 3분기 영업이익률. 12%대에 남으면 재평가에 근거가 생기고, 10% 아래면 2분기가 선케어 성수기 효과였다는 뜻이 됩니다. 이 회사에서는 매출보다 이익률이 훨씬 중요합니다 — 다섯 기관의 매출 추정이 1.04배 안에 모여 있고 이익률만 갈리기 때문입니다.
- 하반기 선케어 수주. 「계절성이 완화됐다」는 주장은 3·4분기에만 검증됩니다. 지역이 퍼져서 완화된 것이라면 유럽·미국 수출 비중이 함께 확인돼야 합니다.
- 북미 손익. 190억 적자가 줄고 있는지. 이건 이익률 개선의 남은 여지이자, 개선되지 않으면 구조적 부담입니다.
- 배수를 어느 사업에 매기고 있는지 스스로 확인할 것. 통합 PER 하나로 이 회사를 판단하면 화장품 사업의 이익률(12.6%)도, 제약 지분에 붙는 50% 할인도, 용기·미국의 적자도 보이지 않습니다. 리포트가 「화장품 PER 17배 + HK이노엔 지분 절반」으로 계산했다면, 그 두 조각 중 어느 쪽이 바뀌었을 때 목표주가가 움직이는지를 따로 봐야 합니다.
- 같은 업종의 배수가 함께 오르는지. 한국콜마만 ODM 층을 벗어난 것이라면 그 회사의 사정이고, 코스맥스·코스메카코리아도 함께 올라오면 시장이 「만드는 쪽」을 다시 보기 시작한 것입니다. 뜻이 전혀 다릅니다.
K-뷰티 수출이 좋을 때 브랜드가 먼저 오르고 만드는 쪽이 뒤따르는 건 익숙한 순서입니다. 다만 이번에는 뒤따라온 폭이 한 달에 66%였고, 그래서 「따라잡았다」와 「지나쳤다」의 경계가 어디인지가 지금 이 종목의 질문입니다.
참고한 자료
회사 발표 · 공시
- 금융감독원 전자공시시스템(DART) — 한국콜마 분기·연간 보고서 원문
- 한국콜마 IR — 재무정보
- 한국콜마 2분기 영업익 1103억…분기 첫 1000억 돌파 (아주경제, 2026년 8월 12일) — 2분기·상반기 확정 실적
- 한국콜마 지분현황 (기업모니터) — 주주 구성
증권사 리포트
- 메리츠증권 「K뷰티 수출 증가율 그대로 흡수 중」 2026년 4월 21일 — 적정주가 104,000원, 화장품 PER 17배 + HK이노엔 지분 50% 할인 합산
- 한화투자증권 「유럽 확장과 브랜드 재평가」 2026년 6월 2일 — 목표주가 120,000원, 부문별 실적 표
- 하나증권 「K-뷰티 다이내믹스: 지역·채널·카테고리편」 2026년 6월 9일 — 목표주가 110,000원, 컨센서스 수치
- LS증권 「2026년 하반기 뷰티 산업 전망」 2026년 6월 9일 — 목표주가 120,000원으로 상향
- IBK투자증권 「K-Beauty로 아침을」 2026년 8월 3일 — 커버리지 개시, 목표주가 150,000원, ODM 피어 16.8배 + 20% 할증, 국내 화장품 밸류에이션 비교표
- 교보증권 「WILL YOU BUY ME? K-뷰티 펀더멘탈 Yes!」 2026년 8월 18일 — 목표주가 170,000원, 기초·선케어 비중 84%
- “K화장품 하반기에 더 날아오른다”…한국콜마 목표가 14→18만원 (2026년 8월 13일) — 하나증권, 국내법인 영업이익률 16.4%·가동률 81%
- 한국콜마, 2분기 영업익 1천103억원…예상치 상회 (KB증권, 2026년 8월 12일)
- 한국콜마 목표주가 14만원 상향…2분기 영업이익 944억원 전망 (한투데이) — 실적 발표 직전 추정
- LS증권 “한국콜마, 2분기 호실적 전망…목표가 12만원으로 상향” (아주경제, 2026년 6월 9일)
수치를 어떻게 확인했나
- 분기 합이 회사 발표와 맞는지부터 봤습니다. 1분기 7,280억 + 2분기 8,613억 = 상반기 1조 5,893억, 영업이익 789억 + 1,103억 = 1,892억으로 회사 발표와 일치합니다. 1분기 값은 상반기에서 2분기를 뺀 것이라 별도 출처가 필요 없습니다. 2025년 EPS 5,299원 × 2,360만 5천 주 = 1,251억으로 지배주주순이익과도 맞습니다.
- 2025년 분기 값은 한화투자증권 리포트의 분기 표에서 가져왔습니다. 십억 원 단위라 네 분기 합(2,390억)이 연간 확정치 2,396억과 6억 차이 나고, 도표 설명에 그 사실을 적었습니다.
- 부문별 수치의 합은 총계와 정확히 맞지 않습니다. 내부거래 제거 때문으로 보입니다. 매출은 별도 1조 1,930억 + 연결법인 1조 5,300억 = 2조 7,230억으로 총계와 맞지만, 연결법인 내부 항목의 합은 그보다 큽니다. 「대략의 비중」으로 읽으라고 도표에 적었습니다.
- 동종업계 PER은 표에 인쇄된 값을 그대로 쓰지 않고 주가 ÷ EPS로 다시 계산해 대조했습니다. 비교표를 텍스트로 뽑으면 여러 회사의 행이 한 줄에 섞이기 때문입니다. 한국콜마의 22.1배는 그 표의 EPS 추정(7,028원)에 9월 2일 종가를 넣은 값이고, 다른 회사 주가는 7월 30일 기준이라 같은 표 안에 나란히 놓지 않았습니다.
- HK이노엔 지분율은 쓰지 않았습니다. 웹에서 52.7%(2021년 기사)와 43.0% 두 값이 나왔고 1차 자료로 확정하지 못했습니다. 대신 연결 순이익과 주당순이익의 차이(431억, 26%)로 비지배주주 몫을 계산해 이야기했습니다. 이 값은 공시된 두 숫자로 검산됩니다.
- 「2분기 미국법인 첫 흑자」는 쓰지 않았습니다. 근거로 걸린 기사가 2025년 5월자로 2025년 1분기 이야기였고, 한화투자증권 표는 북미 영업이익을 2026년에도 적자로 잡고 있어 방향이 반대였습니다.
- 목표주가 컨센서스 평균(123,824원)은 쓰지 않았습니다. 현재가보다 20% 낮은데, 갱신되지 않은 옛 목표가가 평균을 끌어내린 것으로 보입니다. 개별 값과 발표일만 실었습니다.
- 콜마홀딩스(024720)의 실적은 섞지 않았습니다. 모회사이고 연결 범위가 달라, 검색에 나온 「2분기 매출 1,423억」은 이 글의 대상이 아닙니다.
- 9월 3일 장중 주가는 쓰지 않았습니다. 종가가 확정되지 않아 9월 2일 종가를 기준으로 삼았습니다. 시가총액은 155,000원 × 2,360만 5천 주 = 3.659조 원으로 직접 계산해 시세 서비스 표기와 대조했습니다.
함께 읽기
- 에이피알 상반기 영업이익 3,429억, 작년 한 해의 94% — 브랜드 쪽에서 본 같은 업종
- K-뷰티 11단계, 어디서 돈이 나오는가 — ODM이 밸류체인의 어디에 있는지
- 한미반도체 분기 영업이익 85억에서 1,303억으로 — 분모를 무엇으로 놓을 것인가