먼저 낙폭부터
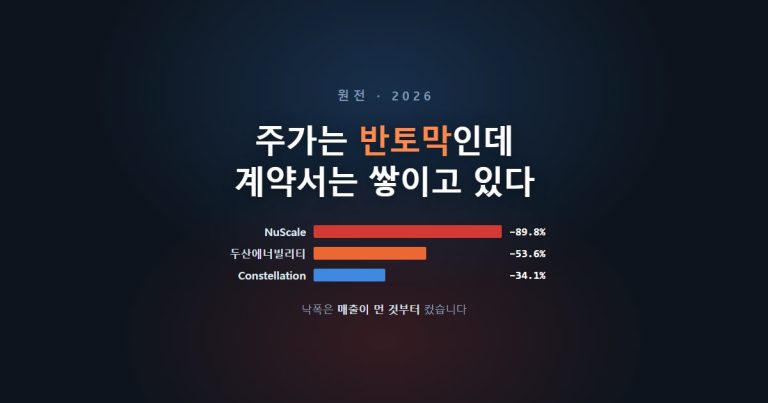
원전에 걸린 회사를 여덟 곳 골라 52주 최고가 대비 지금 어디에 있는지를 한 축에 놓았습니다. 고르는 기준은 나라가 아니라 무엇을 파는가로 잡았습니다. 아직 아무것도 팔지 않는 회사, 기자재와 설계와 시공을 파는 회사, 지금 전기를 파는 회사입니다.
하루 등락이 아니라 52주 최고 대비 낙폭을 쓴 이유가 있습니다. 10월 12일에 코스피가 3.7%, 코스닥이 4.8% 빠졌습니다. 그날 한국 종목은 하루에만 7~9%씩 눌렸는데 원전 때문이 아니라 시장 전체가 빠진 날이었습니다. 하루치를 들고 원전을 말하면 틀립니다.
Fig 1 — 52주 최고가 대비 낙폭
원전 주가가 어디서 어떻게 빠졌는지가 여기서 드러납니다. 아직 아무것도 팔지 않는 쪽이 84~90% 빠졌고, 지금 전기를 파는 쪽이 34~40% 빠졌습니다. 그 사이에 기자재와 설계와 시공이 44~54%로 들어옵니다.
다만 가운데 순위를 근거로 삼지는 않았습니다. DL이앤씨가 현대건설보다 덜 빠진 것은 원전 매출이 더 가까워서가 아니라 회사에서 원전이 차지하는 비중이 작기 때문으로 읽는 편이 정확합니다. 주택과 토목 같은 본업이 가격의 대부분을 받치고 있습니다. 양 끝은 분명하지만 가운데는 섞여 있습니다.
한전KPS를 하나 더 봐야 합니다. 낙폭은 39.5%로 한국 종목 가운데 가장 작은데, 52주 최저가에서 0.6% 위에 있습니다. 덜 빠져서 안전한 것이 아니라 애초에 고점이 낮았던 것입니다. 낙폭만 보고 안전을 말하면 안 되는 이유입니다.
확정된 것
같은 기간에 사업은 앞으로 갔습니다
주가가 저렇게 빠지는 동안 원전에서 실제로 서명되고 발급된 것만 모으면 이렇습니다. 전망이나 목표가 아니라 날짜가 붙은 일들입니다.
← 좌우로 넘겨 보세요
| 시점 | 무엇이 | 규모 |
|---|---|---|
| 1월 | Meta ↔ TerraPower, Natrium 계약 | 최대 8기 · 2.8GW |
| 3월 | NRC, TerraPower Natrium 건설허가 | 1기 |
| 9월 29일 | NRC, TVA Clinch River BWRX-300 건설허가 | 300MW |
| 10월 1일 | 한미 원전 프레임워크 서명 | 8기 · 최대 1,200억 달러 |
9월 29일 건설허가는 심사에 14개월이 걸렸습니다. 예정보다 넉 달 빨랐습니다. 2026년 들어 미국에서 난 두 번째 신규 원자로 건설허가이고, 상업용 소형모듈원자로 (SMR)로는 처음입니다. 「최초」인지 「두 번째」인지는 자료마다 다른데, 3월에 허가가 난 TerraPower의 Natrium을 SMR로 보느냐에 따라 갈립니다. 둘 다 적어두는 편이 정확합니다.
테네시강 유역 개발공사(TVA)는 같은 부지에 최대 4기를 지을 계획입니다. 다만 착공일은 아직 정해지지 않았습니다. 비용 분담을 두고 협상이 진행 중입니다.
한미 8기는 이렇게 나뉩니다
10월 1일 서명된 틀의 내용입니다. 대미투자 2,000억 달러 가운데 최대 1,200억 달러가 원전 몫이고, 기수는 8기입니다. 중요한 것은 그 8기가 한 노형이 아니라는 점입니다.
Fig 3 — 한미 원전 8기, 어떻게 나뉘나
웨스팅하우스 지분은 한국 측이 5~10% 수준으로 조율 중이라고 보도됐습니다. 확정은 아닙니다. 지금 지분은 브룩필드 51%, 카메코 49%입니다. 10% 아래로 조율하는 이유는 웨스팅하우스가 한국의 이사회 진입을 부담스러워하기 때문이라고 전해집니다.
⚠️ 프레임워크는 수주가 아닙니다. 부지와 사업구조와 건설 일정을 구체화한 뒤 상업적 합리성 검토와 국회 절차를 거쳐야 최종 추진 여부가 정해집니다. 지금 단계에서 「몇 조 원 수주」로 읽으면 안 됩니다. 대미투자 1호로 확정된 것은 원전이 아니라 텍사스 가스복합화력(약 220억 달러, 6.3GW)이고 이건 별개 건입니다.
왜 빠졌나
계약이 없어서가 아닙니다
가장 많이 빠진 두 종목부터 봅니다. Oklo는 계약이 있습니다. Meta가 2026년 1월에 발표한 원자력 계약에는 TerraPower뿐 아니라 Vistra와 Oklo가 함께 들어 있었고, 셋을 합치면 2035년까지 최대 6.6GW 규모입니다. 그런데도 84% 빠졌습니다.
그러니 「계약이 없어서 빠졌다」는 설명은 틀립니다. 리포트들이 공통으로 짚는 것은 계약 대부분이 「상용화가 된다면」을 전제로 쓰여 있다는 점입니다. 전제가 확인되기 전까지는 계약의 크기가 곧 가치가 되지 않습니다. 검증에는 시간이 걸리는데, 그 사이 확인하기 나쁜 소식이 이어졌습니다.
- NuScale — 최대주주였던 플루오르가 지분을 전량 매각했고, 개발업체 ENTRA1을 사업에 합류시킨 것을 두고 주주 소송이 진행 중입니다.
- Oklo — 대주주 지분 매각이 이어졌습니다.
- Fermi America — 사업 이견으로 주요 창업자가 이사회에서 축출됐습니다.
- Holtec — 9억 달러 규모 기업공개를 로드쇼까지 하고 연기했습니다.
- Bechtel — TerraPower의 나트륨 원자로 건설을 맡고 있었는데, 와이오밍 실증로 현장에서 근로자를 철수시켰습니다.
인허가는 앞으로 가는데 그 인허가를 받은 회사의 자본과 시공은 흔들렸습니다. 주가가 떨어진 자리는 거기입니다.
초도호기는 어디까지 왔나
미국에서 SMR 네 종류가 어디쯤 있는지 정리하면 이렇습니다.
← 좌우로 넘겨 보세요
| 노형 | 개발사 | 어디까지 | 수요처 |
|---|---|---|---|
| Natrium | TerraPower | 2026년 3월 건설허가 | Meta — 최대 8기 |
| BWRX-300 | GE Vernova Hitachi | 2026년 9월 건설허가 | TVA — 최대 4기 |
| Xe-100 | X-energy | 환경심사 완료, 최종 허가 절차 | Amazon |
| SMR-300 | Holtec | 단계적 건설허가 절차 | — |
Meta와 TerraPower의 계약은 미국 내 Natrium 최대 8기로, Meta에 최대 2.8GW를 공급합니다. 저장장치를 포함하면 최대 4GW입니다. 기당 345MW이고 첫 호기 인도는 빠르면 2032년, 나머지 6기는 2035년이 목표입니다. 부지는 아직 공개되지 않았습니다. Amazon과 X-energy의 규모는 유진투자증권이 「2039년까지 5GW 이상」으로 적었는데, 1차 자료를 확인하지 못해 수치는 넣지 않았습니다.
수요와 한국
수요 쪽은 왜 커졌나
데이터센터입니다. 24시간 안정적으로, 그리고 큰 덩어리로 전력이 필요한데 이 조건에 맞는 기저 발전이 원전입니다. 빅테크가 전력구매계약과 지분투자를 먼저 집행하는 이유이기도 합니다.
정책도 같은 방향입니다. 미국은 2025년 5월 행정명령들을 통해 원전 설비를 약 100GW에서 2050년 400GW로 늘리겠다는 목표를 세웠습니다. 같은 행정명령에 2030년까지 대형 원자로 10기 착공, 기존 원전 5GW 출력 증강, 규제위원회 인허가 결정을 18개월 이내로 제한하는 내용이 함께 있습니다.
목표이지 전망이 아닙니다. 100GW를 400GW로 만들려면 25년 동안 표준 원자로 300기쯤을 더 지어야 한다는 계산이 나옵니다. 「짓겠다고 했다」와 「지어진다」는 다릅니다.
한국은 어디에 걸려 있나
한국 회사들이 이 판에서 무엇을 파는지 정리하면 이렇습니다. 모두 같은 자리에 있지 않습니다.
← 좌우로 넘겨 보세요
| 단계 | 회사 | 무엇을 | 52주 최고 대비 |
|---|---|---|---|
| 설계 | 한국전력기술 | 원전 설계 | −49.1% |
| 주기기 | 두산에너빌리티 | 원자로 · 증기발생기 | −53.6% |
| 시공 | 현대건설 | EPC · TerraPower 후속호기 파트너십 | −52.7% |
| DL이앤씨 | X-energy 지분투자 · 설계 참여 | −44.1% | |
| 정비 | 한전KPS | 가동 원전 정비 | −39.5% |
웨스팅하우스 지분 참여가 성사되면 수혜는 EPC를 총괄하는 한국전력보다 하청 밸류체인 쪽에 집중된다는 것이 메리츠증권의 판단입니다. 특히 두산에너빌리티는 AP1000에 대한 기자재 공급 범위가 넓어질 수 있다고 봤습니다. 지금은 원자로와 증기발생기만 수주하는데, 과거 도시바가 웨스팅하우스 최대주주이던 2007~2008년에는 일본 업체들이 증기터빈과 격납용기까지 상당한 범위를 가져갔습니다.
현대건설과 DL이앤씨의 SMR 파트너십은 아직 수주가 아닙니다. 유진투자증권도 「개별 후속 프로젝트의 발주 시점과 국내 건설사의 수행 범위에는 불확실성이 남아 있다」고 적었습니다. 파트너십은 자리를 잡아둔 것이지 금액이 정해진 것이 아닙니다.
정리 — 무엇을 보고 판단할 것인가
결론을 내리는 대신 무엇이 확인되면 생각을 바꿀 것인지를 적습니다.
- 착공일. Clinch River는 건설허가가 났는데 착공일이 없습니다. 비용 분담 협상이 끝나고 날짜가 붙는 순간이 「상용화가 된다면」의 전제가 하나 지워지는 시점입니다.
- 한미 8기의 부지와 일정. 프레임워크에서 상업적 합리성 검토와 국회 절차로 넘어가야 금액이 의미를 갖습니다. 여기서 멈추면 1,200억 달러는 숫자로만 남습니다.
- 두산에너빌리티의 공급 범위. 증기터빈이나 격납용기까지 수주 범위가 넓어지는지가 웨스팅하우스 지분 참여의 실질입니다.
- SMR 개발사의 자본. 지분 매각과 소송과 기업공개 연기가 멈추는지를 봅니다. 인허가보다 이쪽이 먼저 흔들렸습니다.
지금 숫자가 말하는 것은 하나입니다. 시장은 원전을 버린 것이 아니라 매출이 먼 것부터 버렸습니다. 그렇다면 다시 살 때도 가까운 것부터 살 것입니다. 계약서가 아니라 첫 매출이 어디서 언제 나오는지를 보는 편이 낫겠습니다.
참고한 자료
1차 자료
- GE Vernova — NRC가 TVA Clinch River BWRX-300에 미국 최초 건설허가 발급 (2026-09-29)
- World Nuclear News — First construction permit issued for BWRX-300 SMR in the US — 심사 14개월, 예정보다 4개월 단축
- World Nuclear News — Trump sets out aim to quadruple US nuclear capacity — 약 100GW → 2050년 400GW 목표
- American Nuclear Society — Meta strikes deals with Vistra, Oklo, TerraPower — 2035년까지 최대 6.6GW
- ESG Today — Meta ↔ TerraPower 최대 8기 계약 — 기당 345MW, 첫 호기 2032년 목표
- stockanalysis.com — 여덟 종목 종가 · 52주 범위 (2026-10-16 종가)
보도
- 한국경제 — 한미 ‘원전 프레임워크’, APR1400 2기 포함 총 8기 건설 검토 (2026-10-01)
- 이투데이 — 韓원전, 사상 첫 美 본토 진출 (2026-10-01)
- 데일리안 — 대미투자 1호는 텍사스 223억 달러 복합화력 (2026-10-01)
함께 읽기
- 반도체 11단계, 어디서 돈이 나오는가 — AI 투자가 어느 단계에서 돈이 되는지 정리한 글
- 방산 수출 154억 달러, 그중 40%가 폴란드 한 나라였다 — 계약 한 건이 실적을 바꾸는 산업을 같은 방식으로 본 글
증권사 리포트
- 유진투자증권 — 「SMR, 잠재가치가 보이는 시점」 (2026-10-06)
- LS증권 — 「AI가 그린 설계도: 데이터센터, 원전으로 확장되는 건설 사이클」 (2026-09-28)
- 유진투자증권 — 「미국 원전주 급락과 대미 투자에 대한 단상」 (2026-09-21)
- 메리츠증권 — 「원전의 날 행동지침」 (2026-09-16)
- 키움증권 — 「점차 가시화되는 한미 원전 협력」 (2026-09-08)
이 글은 공개된 자료를 읽고 정리한 개인 기록입니다. 투자 권유가 아니며, 특정 종목의 매매를 추천하지 않습니다. 주가는 2026년 10월 16일 종가 기준이고 52주 범위는 기준일에 따라 달라집니다. 한미 원전 프레임워크는 확정된 수주가 아니라 합의의 틀이며, 부지 · 사업구조 · 일정과 상업적 합리성 검토, 국회 절차가 남아 있습니다. 판단과 책임은 읽는 분에게 있습니다.