줄이 길어지면 다른 줄을 찾는다
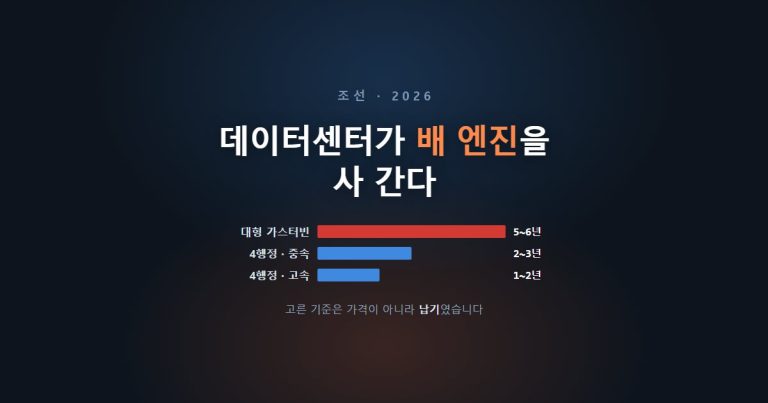
AI 데이터센터는 전력을 먼저 확보해야 짓습니다. 그런데 전력망에 새로 연결하는 데 걸리는 시간이 데이터센터를 짓는 시간보다 길어졌습니다. 그래서 부지 안에 발전기를 두고 자체 발전으로 돌리는 쪽이 늘었습니다. 이때 1순위는 대형 가스터빈이었는데, 주문이 몰려 납기가 5~6년으로 밀렸습니다.
여기서 구매 기준이 뒤집힙니다. SK증권은 하이퍼스케일러의 최우선 구매 기준이 가격이 아니라 납기가 됐다고 적었습니다. 그렇게 보면 선택지가 달라집니다.
Fig 1 — 발전 설비별 납기
4행정 엔진은 배의 발전기로 쓰던 설비입니다. 선박용은 보조 발전기로 쓰이고, 육상에 두면 그대로 발전기가 됩니다. 고속은 1~2년, 중속은 2~3년이면 받습니다. 가스터빈을 5~6년 기다리는 대신 2년 만에 전기를 켜는 선택이 생긴 것입니다.
이게 소수의 예외가 아닙니다. SK증권이 인용한 BloombergNEF 집계로는, 온사이트 천연가스 발전을 계획 중인 미국 데이터센터 프로젝트의 약 29%가 이미 4행정 엔진을 택했습니다. 가스터빈이 55%로 아직 많지만, 없던 선택지가 3분의 1 가까이 올라온 것입니다.
4행정 엔진이 모든 면에서 나은 설비는 아닙니다. 대형 가스터빈은 한 기로 수백 MW를 내는데 4행정 엔진은 한 기가 10~20MW여서 같은 출력을 내려면 수십 기를 늘어놓아야 합니다. 부지와 정비 인력이 더 들고, 복합화력만큼의 효율도 나오지 않습니다. 그래도 지금 팔리는 이유는 하나입니다. 빨리 옵니다.
데이터센터 발전엔진, 계약서 두 장
말로만 도는 이야기가 아니라 금액이 붙은 계약이 두 건 나왔습니다. 둘 다 HD현대중공업이고, 둘 다 미국 데이터센터 전력 사업자입니다.
| 2026년 4월 | 2026년 8월 7일 | |
|---|---|---|
| 상대 | AEGAperion Energy Group | 코반에너지그룹미국 데이터섬터 전력 사업자 |
| 금액 | 6,271억원 | 9,560억원 |
| 용량 | 684MW | 1,000MW |
| 엔진 | 20MW급 힘센 H544행정 가스엔진 | 10MW급 힘센 H359.6MW급 중속 |
| 인도 | 2028~2030년 순차 | 보도에 없음 |
| 의의 | 첫 데이터센터향 발전설비 공급계약 | 회사가 밝힌 역대 최대 발전용 엔진 계약 |
둘을 합치면 1조 5,831억원에 1,684MW입니다. LS증권은 이 물량을 4개월 만에 연간 엔진기계 매출(2025년 3.8조원)의 42%를 확보한 것으로 셈했습니다. 단가도 나쁘지 않습니다. 4월 건은 하나증권 계산으로 MW당 약 9억원이고, 하나증권은 「경제성보다 납기가 중요시되는 데이터센터향 특성상 기존 선박용 보기 엔진 대비 수익성이 더 높을 가능성」이라고 적었습니다. 머니투데이방송은 육상용 발전엔진의 영업이익률이 두 자릿수를 웃돈다고 전했습니다.
다만 이 숫자는 회사 전체로 내려오면 작아집니다. HD현대중공업 연매출 17.6조원에 놓으면 9%이고, 인도가 2028~2030년에 걸쳐 있어 한 해로 나누면 3% 안쪽입니다. 엔진사업부에서는 큰 건이지만 회사 전체에서는 아직 한 자릿수입니다.
이익률은 회사가 공시한 숫자가 아닙니다. 두 자릿수라는 것은 보도이고, MW당 9억원은 공급가에서 역산한 값입니다. 엔진 부문만 떼어낸 손익은 공개되지 않아 얼마를 남기는지는 아직 확인할 수 없습니다. 4월 계약의 체결일도 보도마다 하루씩 다르게 적혀 있어 이 글은 「4월」까지만 씁니다.
그리고 공장을 먼저 짓는다
계약 두 건보다 오히려 이쪽이 큰 숫자입니다. 9월 10일, HD현대중공업은 엔진 생산설비에 1조 722억원을 쓴다고 공시했습니다. 울산 울주군 온산읍에 6만 5천 평 규모 3GW 신규 생산기지를 8,336억원에 짓고, 100% 자회사인 HD현대엔진의 영암 공장에 발전엔진 전용 1GW를 증축하고, 나머지 2,386억원은 SMR 주기기 제작 전용 공장에 들어갑니다.
Fig 3 — 힘센엔진 생산능력 — 지금과 2030년
전체 능력이 3GW에서 7.2GW로 가는데, 늘어나는 4.2GW 중 3.3GW가 육상 발전용입니다. 선박용은 0.9GW만 늘립니다. 조선사가 증설을 하면서 배에 쓸 엔진보다 땅에 둘 엔진을 네 배 가까이 더 만들기로 한 것입니다. 이 글의 축이 여기에 있습니다.
다만 일정을 봐야 합니다. 온산 기지는 2027년 1분기 착공, 2028년 5월 준공입니다. 영암 증축과 합쳐 4GW가 되는 시점은 2030년입니다. 지금 공시된 능력은 2028년 이후에야 물건이 되는 숫자이고, 그때까지는 기존 0.7GW로 1,684MW를 소화합니다. 회사는 주문이 더 올 것을 전제로 능력을 먼저 만드는 쪽에 걸었습니다. 주문이 거기까지 오지 않으면 1조원은 비어 있는 공장이 됩니다.
왜 국내에서 한 곳만 받았나
한국에는 4행정 엔진을 만드는 회사가 셋 있습니다. HD현대중공업과 한화엔진과 STX엔진입니다. 그런데 데이터센터용 발전엔진을 수주한 곳은 HD현대중공업 한 곳뿐이고, 나머지 둘은 아직 실적이 없습니다. 머니투데이방송이 짚은 이유는 영업력이 아니라 기술 소유권입니다.
| HD현대중공업 | 한화엔진 · STX엔진 | |
|---|---|---|
| 지위 | 라이선서(자체 원천기술 · 설계권) | 라이선시(독일 에버런스 라이선스) |
| 라이선스 범위 | — | 디젤 엔진만 |
| 미국이 요구하는 것 | — | 천연가스 엔진별도 라이선스가 필요하다 |
| 로열티 | 없음 | 수주금액의 5~8% |
라이선시는 가스 엔진을 팔려면 라이선스를 새로 받아야 합니다. 그런데 라이선스를 주는 에버런스도 데이터센터 시장을 직접 노리고 있습니다. 경쟁자가 될 상대에게 허락을 받아야 하는 구조입니다. 한화엔진은 라이선스를 추진하면서 먼저 한화에너지와 한화임팩트 같은 그룹의 미국 발전사업에 공급해 실적을 쌓겠다는 계획입니다. STX엔진은 미국에서 발전사업을 하는 계열사가 없어 라이선스와 프로젝트를 둘 다 구해야 합니다.
HD현대중공업은 10MW급과 20MW급을 모두 만들어 규모별로 대응한다고 설명했습니다. 가격이 경쟁사보다 20~30% 싸다는 이야기도 나왔는데, 이건 HD현대중공업 고위 관계자의 발언이고 제3자가 검증한 값이 아닙니다.
본업이 나빠서 엔진으로 간 것은 아니다
오해를 하나 지워야 합니다. 조선 본업은 지금 역대급입니다. DS투자증권 집계로 한국과 중국의 2026년 상선 수주는 연중 누계 1.73억 DWT로, 역대 최대였던 2007년 1.94억 DWT를 넘어설 전망입니다. 14만 세제곱미터 이상 LNG선은 61척을 받았는데 2025년 연간 35척을 이미 크게 넘었습니다.
문제는 그 호황을 더 받을 자리가 없다는 쪽입니다. SK증권은 조선 3사가 이미 2029년 상반기 슬롯을 대부분 소진했다고 적었습니다. 컨테이너선 수주가 국내에서 저조했던 것도 가격이 아니라 도크가 없어서였고, 그 물량은 중국 조선소가 받았습니다.
도크는 몇 년을 들여야 늘어납니다. 엔진 공장은 그보다 빨리 늘어납니다. 배를 더 만들 자리는 없는데 엔진을 더 만들 자리는 만들 수 있다는 것이, 1조원이 엔진으로 간 이유에 가깝습니다.
주가는 아직 이 이야기를 쓰지 않았다
구조가 바뀌고 있다는 말과 주가가 오른다는 말은 다릅니다. 지금 숫자는 후자를 받쳐주지 않습니다.
← 좌우로 넘겨 보세요
| 종목 | 무엇을 하는가 | 종가 | 52주 최고 대비 | 52주 최저 대비 |
|---|---|---|---|---|
| STX엔진077970 | 라이선시 · 미국 계열사 없음 | 18,400원 | −72.8% | +2.6% |
| 한화엔진082740 | 라이선시 · 가스 라이선스 추진 | 37,350원 | −60.4% | +8.3% |
| 한화오션042660 | 조선 · 특수선 | 65,000원 | −58.0% | +6.0% |
| HD현대중공업329180 | 라이선서 · 수주 2건 | 351,500원 | −54.1% | +2.3% |
| HD현대마린솔루션443060 | 선박 애프터마켓 | 211,500원 | −26.3% | +33.9% |
계약 두 건과 1조원 증설을 모두 발표한 HD현대중공업이 52주 최저가에서 2.3% 위에 있습니다. 수주가 없는 STX엔진은 2.6% 위입니다. 받은 쪽과 못 받은 쪽이 거의 같은 자리에 있습니다.
낙폭 순서를 라이선스 지위로 읽으면 안 됩니다. 순서가 얼추 맞아 보이지만 HD현대중공업은 엔진만 하는 회사가 아니고 가격의 대부분이 조선 본업입니다. 다섯 회사의 사업 구성이 서로 달라 낙폭을 그대로 견줄 수 없습니다. 이 표에서 읽을 것은 순위가 아니라 다섯이 모두 52주 최저 근처에 있다는 사실 하나입니다.
비교군도 같이 봐야 합니다. SK증권은 5월 리포트에서 핀란드 바르질라가 데이터센터향 수주 실적을 쌓으며 「밸류에이션 리레이팅이 진행 중」이라고 적었습니다. 그 회사의 10월 16일 종가는 29.50유로이고, 52주 범위는 25.00~40.75유로입니다. 최고가에서 27.6% 아래, 최저가에서 18.0% 위입니다. 리레이팅의 근거로 들었던 회사도 그 뒤 3분의 1 가까이 내려왔습니다.
증권가도 아직 다시 쓰지 않았습니다. 살아 있는 HD현대중공업 목표주가는 일곱 곳이 800,000~1,000,000원을 적어 둔 것인데 가장 최신이 9월 8일이고, 10월에 주가가 52주 최저로 내려간 뒤에 나온 조선 리포트는 한 건도 없습니다. 현재가와 2.3배 벌어진 목표주가는 저평가의 근거가 아니라 아무도 다시 계산하지 않았다는 표시로 읽는 편이 맞습니다.
그래서 이 글은 주가를 설명하려는 글이 아닙니다. 팔리는 물건이 바뀌는 중인데 가격은 아직 그걸 반영하지 않았다는 것까지가 지금 확인되는 전부입니다. 반영되지 않은 이유가 「아직 몰라서」인지 「2028년은 너무 멀어서」인지는 이 숫자들로 가릴 수 없습니다.
정리 — 무엇을 보고 판단할 것인가
결론을 내리는 대신 무엇이 확인되면 생각을 바꿀 것인지를 적습니다.
- 온산 착공. 2027년 1분기로 공시돼 있습니다. 1조원 증설에서 가장 먼저 확인 가능한 날짜이고, 미뤄지면 4GW 계획 전체가 미뤄집니다.
- 세 번째 계약. 지금은 1,684MW입니다. 0.7GW 능력으로 받은 양이고, 여기서 더 쌓이지 않으면 증설의 전제가 무너집니다. 상대가 또 미국 전력 사업자인지, 하이퍼스케일러 본체인지도 봅니다.
- 엔진 부문의 손익. 「영업이익률 두 자릿수」는 보도이고 공시가 아닙니다. 분기 실적에서 엔진 부문 마진이 따로 보이기 시작하면 단가 9억원이 무슨 뜻인지가 정해집니다.
- 한화엔진의 가스 라이선스. 에버런스에서 가스 라이선스를 받는지가 「국내 한 곳뿐」이 유지되는지를 가릅니다. 받으면 로열티 5~8%를 깔고 경쟁이 시작됩니다.
- 슬롯. 2029년 상반기까지 찼다는 것은 좋은 소식이면서 더 받을 수 없다는 뜻입니다. 2030년 이후 선박 수주가 어느 가격에 들어오는지가 본업 쪽 답입니다.
지금 숫자가 말하는 것은 하나입니다. 조선소의 성장 칸이 도크에서 엔진 공장으로 옮겨 갔습니다. 그렇다면 볼 것은 선가나 수주잔고가 아니라 엔진이 몇 MW씩 팔리고, 그 공장이 언제 서는지입니다.
참고한 자료
1차 자료 · 시세
- stockanalysis.com — 다섯 종목과 바르질라(WRT1V.HE)의 종가 · 52주 범위 (2026-10-16 종가)
보도
- 헤럴드경제 — HD현대중공업, 美 데이터센터에 발전엔진 공급 — AEG 계약 6,271억원 · 684MW
- 디지털타임스 — HD현대중공업, 역대 최대 발전용 엔진 공급계약 — 코반에너지그룹 9,560억원 · 1,000MW
- 머니투데이방송 — HD현대중공업은 되고 한화엔진은 안 된다?… AI 엔진 수주 갈린 이유 — 라이선서와 라이선시, 로열티 5~8%
- 비즈워치 — HD현대중공업 엔진 생산설비 1조722억 투자 — 온산 3GW · 영암 1GW · SMR 공장
- 한국경제 — HD현대중공업, 엔진 생산능력 2030년 7.2GW로 — 생산능력 변화
함께 읽기
- 원전 주가는 반토막인데, 계약서는 쌓이고 있다 — 같은 전력 수요를 원전 쪽에서 본 글
- 반도체 11단계, 어디서 돈이 나오는가 — AI 투자가 어느 단계에서 돈이 되는지 정리한 글
증권사 리포트
- SK증권 — 「AI 데이터센터 전력난, 4행정 엔진의 시간은 계속된다」 (2026-07-06)
- SK증권 — 「MASGA의 조선 & 데이터센터의 엔진」 (2026-05-28)
- DS투자증권 — 「한·중 상선 수주 초호황, 수혜의 중심은 엔진사」 (2026-09-08)
- 메리츠증권 — 「HD현대중공업의 엔진 증설 발표」 (2026-09-11)
- 하나증권 — AEG 계약 분석 (2026-04-23)
이 글은 공개된 자료를 읽고 정리한 개인 기록입니다. 투자 권유가 아니며, 특정 종목의 매매를 추천하지 않습니다. 주가는 2026년 10월 16일 종가 기준이고 52주 범위는 기준일에 따라 달라집니다. 증설 계획은 공시된 투자 결정이며 착공과 준공은 아직 남아 있고, 엔진 부문의 수익성은 회사가 공시한 숫자가 아니라 보도와 리포트의 추정입니다. 판단과 책임은 읽는 분에게 있습니다.