회사를 가르는 것은 공정이 아니라 무기입니다
제조업을 볼 때 흔히 쓰는 방법은 공정을 단계로 끊는 것입니다. 소재를 만드는 회사, 장비를 만드는 회사, 그걸 받아 완제품을 만드는 회사로 나누면 앞 단계가 뒷 단계에 납품하는 구조가 보입니다.
방산에는 그 축이 없습니다. K9 자주포를 만드는 회사와 천궁-Ⅱ를 만드는 회사는 서로에게 납품하지 않습니다. 각자 자기 무기체계의 개발부터 양산·수출까지를 통째로 안고 갑니다. 그래서 이 산업은 무기 영역으로 나뉩니다 — 지상방산, 항공우주, 유도무기, 해양(함정)입니다.
먼저 물어야 할 것은 「이 회사는 무슨 무기를 만드나」입니다.
| 영역 | 회사 | 대표 무기체계 | 가장 큰 수출 계약 |
|---|---|---|---|
| 지상방산 | 한화에어로스페이스한화에어로- |
K9 자주포 · 천무 · 레드백 | 폴란드 천무 5조 6,000억 (2025-12) |
| 현대로템 | K2 전차 | 폴란드 K2 1·2차 (2022 · 2025) | |
| 항공우주 | 한국항공우주 | FA-50 · KF-21 | 폴란드 FA-50 48대 30억 달러 (2022-09) |
| 한화시스템 | 위성 · 감시정찰 | — | |
| 유도무기 | LIG넥스원 | 천궁-Ⅱ | UAE 35억 달러 (2022-01) |
| 해양(함정) | 한화오션 | 잠수함 | — |
| HD현대중공업 | 함정 · 잠수함 | 페루 4척 4.63억 달러 (2024-04) |
LIG넥스원은 2026년에 LIG디펜스앤에어로스페이스로 사명을 바꿨습니다. 리포트에는 「LIG D&A」로 나오고, 거래소 종목코드는 그대로 079550입니다.
계약 하나가 조 단위입니다
이 산업의 규모 감각은 계약서에서 나옵니다. 공개된 주요 수출 계약을 시간 순으로 늘어놓으면 이렇습니다.
← 좌우로 넘겨 보세요
| 시점 | 영역 | 회사 | 무기체계 | 대상국 | 금액 |
|---|---|---|---|---|---|
| 2021-12 | 지상 | 한화에어로한화에어로- |
K9 자주포 30문 | 호주 | 약 1조원 |
| 2022-01 | 유도 | LIG넥스원 | 천궁-Ⅱ | UAE | 35억 달러 (4조 6,500억) |
| 2022-02 | 지상 | 한화에어로한화에어로- |
K9 자주포 | 이집트 | 약 2조원 |
| 2022-08 | 지상 | 현대로템 · 한화에어로한화에어로- |
K2 180대 + K9 212문 | 폴란드 1차 | 57.6억 달러 (7조 6,000억) |
| 2022-09 | 항공 | 한국항공우주 | FA-50 48대 | 폴란드 | 30억 달러 (약 4조 1,000억) |
| 2023-12 | 지상 | 한화에어로한화에어로- |
레드백 129대 | 호주 | 약 3조 2,000억 |
| 2024-02 | 유도 | LIG넥스원 | 천궁-Ⅱ 10개 포대 | 사우디 | 32억 달러 (4조 2,500억) |
| 2024-04 | 해양 | HD현대중공업 | 함정 4척 | 페루 | 4.63억 달러 (약 6,400억) |
| 2024-07 | 지상 | 한화에어로한화에어로- |
K9 54문 + K10 36대 | 루마니아 | 1조 3,828억 |
| 2024-09 | 유도 | LIG넥스원 | 천궁-Ⅱ 8개 포대 | 이라크 | 26억 달러 (3조 5,000억) |
| 2025-07 | 지상 | 현대로템 | K2 180대 (2차) | 폴란드 | 약 65억 달러 (추정) |
| 2025-12 | 지상 | 한화에어로한화에어로- |
천무 유도미사일 | 폴란드 | 5조 6,000억 |
폴란드 K2 2차는 방위사업청이 「구체적인 계약 규모는 추후 공개」라고 밝혔습니다. 65억 달러는 언론 추정치입니다. 2022년 폴란드와 맺은 총괄계약과 1차 이행계약을 합치면 124억 달러(약 16조 1,000억)이고, K2 180대·K9 672문·FA-50 48대·천무 288문이 들어 있습니다.
천궁-Ⅱ 하나만 봐도 UAE·사우디·이라크 세 나라를 합쳐 12조 4,000억원입니다. 이 산업에서 「계약을 땄다」는 뉴스가 주가를 움직이는 이유가 여기 있습니다. 한 건이 그 회사 연매출과 맞먹거나 그보다 큽니다.
같은 회사라도 무기마다 사는 나라가 다릅니다
위 표를 대상국으로 다시 묶으면 축이 하나 더 보입니다. 영역마다 고객이 갈립니다.
| 영역 | 주요 고객 | 계약 규모 |
|---|---|---|
| 지상방산 | 폴란드가 압도적. 그 밖에 호주·이집트·루마니아 | 약 29조 6,000억 |
| 유도무기 | 중동 — UAE · 사우디 · 이라크 | 약 12조 4,000억 |
| 항공우주 | 폴란드 · 말레이시아 · 이집트 | 약 4조 1,000억 |
| 해양(함정) | 페루. 캐나다·노르웨이는 진행 중 | 약 6,400억 |
그러니 폴란드 뉴스는 한화에어로스페이스와 현대로템의 뉴스이고, 중동 뉴스는 LIG넥스원의 뉴스입니다. 「방산주」로 한 덩어리로 묶어 보면 이걸 놓칩니다.
수출은 지난 4년 동안 이렇게 움직였습니다
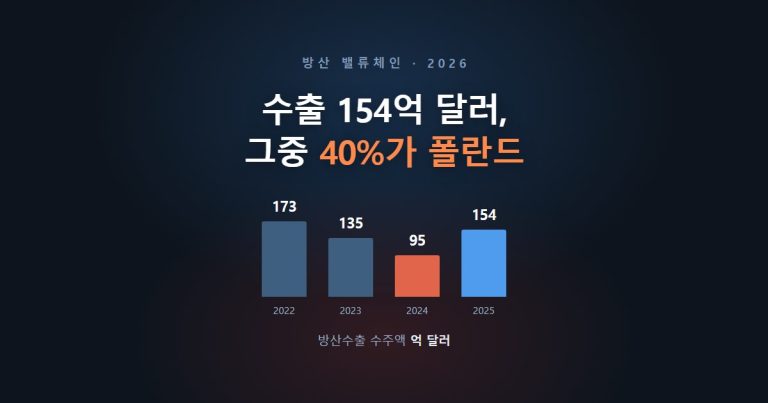
방위사업청이 밝힌 방산수출 수주액은 2022년 러시아-우크라이나 전쟁 직후 사상 최대인 173억 달러를 찍은 뒤 2023년 135억, 2024년 95억 달러로 2년 연속 줄었고, 2025년 154억 달러로 되돌아왔습니다. 전년 대비 +60.4%입니다.
그 안에서 어느 나라가 얼마를 차지했는지를, 앞서 본 개별 계약 금액으로 다시 쌓아 봤습니다.
← 좌우로 넘겨 보세요
Fig 4 — 연도별 · 국가별 주요 수출 계약
두 해가 눈에 띕니다. 2022년과 2025년, 폴란드가 있던 해입니다. 2023년은 호주 레드백 한 건뿐이었고, 2024년은 중동 두 건(사우디·이라크)이 절반 넘게 채웠습니다.
한 나라가 40%를 넘는다는 것은 그 나라의 다음 계약 여부가 곧 이 산업의 다음 해라는 뜻이기도 합니다. 폴란드 계약이 없던 2023~2024년에 방위사업청 수주액이 173억 → 135억 → 95억 달러로 내려앉은 것이 그 결과입니다.
돈은 지상 무기에 몰려 있습니다
공개된 계약을 무기 영역으로 나눠 더하면 쏠림이 분명합니다.
← 좌우로 넘겨 보세요
Fig 5 — 무기 영역별 수출 계약 금액
지상방산이 약 63%입니다. K2·K9·천무·레드백 네 가지가 나머지 전부를 합친 것보다 큽니다. 그다음이 천궁-Ⅱ 하나로 26%를 차지하는 유도무기이고, 항공우주는 9%, 함정은 1%입니다.
방산 하면 떠오르는 전투기나 잠수함보다, 대량으로 찍어내는 지상 장비가 이 산업의 돈줄이라는 뜻입니다. 함정은 캐나다·노르웨이 사업이 진행 중이라 아직 계약으로 잡힌 금액이 작습니다 — 여기가 뒤집히면 그림이 달라집니다.
다섯 회사의 숫자 — 한 곳만 뒤로 갑니다
대신증권이 2026년 8월 11일 리포트에서 커버리지 5개사에 매긴 추정입니다. 한 기관의 추정치라는 점을 감안하고 봐야 합니다.
← 좌우로 넘겨 보세요
Fig 6 — 5개사 매출 · 영업이익 전망
두 가지가 눈에 띕니다. 하나는 이익률의 격차입니다. 한화에어로스페이스와 현대로템은 15% 안팎인데 한국항공우주는 6.1%, 한화시스템은 6.7%입니다. 앞의 Fig 5 와 겹쳐 보면 이유가 짐작됩니다 — 대량으로 찍어 파는 지상 장비 쪽의 수익성이 두 배 넘게 높습니다. 이익률이 낮은 쪽은 성장률이 높습니다. 한화시스템 +70%, LIG넥스원 +67%, 한국항공우주 +61%인데, 이건 기저가 작기 때문이기도 합니다.
다른 하나는 현대로템만 뒤로 갑니다. 영업이익이 1조 970억에서 8,720억으로 −20%, 매출도 7조 3,830억에서 7조 120억으로 줄어드는 추정입니다. 폴란드 K2 인도가 정점을 지나기 때문인데, 한 나라에 몰린 구조의 이면이 여기서 드러납니다.
하나증권은 5개사의 수주잔고를 두고 「100조원 수준에 육박」한다고 썼습니다. 쌓아 둔 일감은 두껍고, 문제는 그다음 계약입니다.
다음 수주는 어디서 나오나
대신증권이 2026년 8월 11일 리포트에 정리한 영역별 파이프라인에, 공개된 사업 규모를 붙여 봤습니다. 거론되는 금액과 지금 어디까지 왔는지는 다른 이야기라 열을 나눴고, 금액은 확정 계약인지 추정인지, 누구의 추정인지를 칸마다 적었습니다.
← 좌우로 넘겨 보세요
| 영역 | 회사 | 사업 | 거론되는 규모 | 지금 어디까지 |
|---|---|---|---|---|
| 지상방산 | 한화에어로스페이스한화에어로- |
스페인 K9 자주포 | 한화 몫 약 6,600억원 이상 금액이 비공개라 수주 공시 기준(매출의 2.5%)으로 역산한 값입니다. 스페인 포병 현대화 프로그램 전체는 최대 45.2억 유로(약 7조 7,000억)로 현지 매체 인포디펜사가 보도했습니다 |
2026-08-31 계약 체결. 인드라시스템즈와 서명했습니다. 서유럽 첫 진출입니다 |
| 한화에어로스페이스한화에어로- |
미국 기동전술포(MTC) | 시제품 1.0억 달러 (옵션 포함 2.6억 달러) 본계약 10조원은 폴란드 2차 계약을 준거로 삼은 언론 추정입니다 |
2026-08 시제품 개발 계약 확보. 본계약은 아직 없습니다 | |
| 한화에어로스페이스한화에어로- 한화시스템 두 회사가 함께 MOU 를 맺은 하나의 사업입니다 |
사우디 MNG 국가방위부 지상무기 현대화 |
10조원대로 거론 현지 생산과 MRO 까지 포함한 규모로, 확정 금액이 아닌 언론 추정입니다 |
2024-02 사우디 국가방위부와 MOU 를 맺었습니다. 대신증권은 2026년 하반기~2027년에 수주 가능성을 봅니다 | |
| 현대로템 | 페루 K2 전차 | 3조원대 K2 54대 + 차륜형 장갑차 141대 기준의 언론 추정입니다 |
총괄합의서 단계입니다. 페루는 K2 를 총 150대까지 도입하는 방안을 추진 중입니다 | |
| 현대로템 | 이라크 K2 전차 | 약 65억 달러 (약 9조 5,000억) 250대 기준의 언론 추정입니다 |
협의 단계입니다. 이라크 대표단이 창원 생산시설을 다녀갔습니다 | |
| 항공우주 | 한국항공우주 | KF-21 수출 | 회사가 제시한 2026년 수주 목표 5조 7,000억 DS투자증권은 그중 약 3조원을 인도네시아 KF-21 수출로 추정합니다 |
첫 수출 계약이 아직 없습니다. DS투자증권은 필리핀도 후보로 꼽습니다 |
| 유도무기 | LIG넥스원 | 중동 방공망 천궁-Ⅱ 계열 |
중동 파이프라인 약 22조원 지금까지 쌓은 중동 누적이 약 14조원입니다 |
대신증권은 유럽 통합 방공망(ESSI)과 NATO 공동조달을 배경으로 보되, 단기 수출처는 기존 시장이라고 봅니다 |
| 해양(함정) | 한화오션 HD현대중공업 한 사업이 아니라 두 회사가 각각 노리는 시장입니다 |
남중국해 · 중동 중장기 미국 |
개별 사업 규모가 공개되지 않았습니다. 규모 감각으로는, 최근 놓친 폴란드 ORKA 가 27.3억 달러(약 4조원)이고 MRO 까지 포함하면 14조원대로 추산됐습니다 | 폴란드 ORKA 와 캐나다 CPSP 에서 연달아 졌습니다. 대신증권은 단기는 기존 시장, 미국의 해양방산 투자는 구조적 흐름으로 봅니다 |
표를 다 더하면 60조원이 넘습니다. 다만 「거론되는 규모」와 「계약」은 전혀 다른 말입니다. 이라크 9조 5,000억도 사우디 10조원대도 아직 서명 전이고, 미국 본계약 10조원은 시제품 단계에서 나온 추정입니다.
그래도 두 건은 표를 만드는 사이에 실제로 움직였습니다. 스페인 K9 은 2026년 8월 31일 계약이 체결됐습니다 — 한화에어로스페이스가 인드라시스템즈와 서명했고, 금액은 비공개지만 공시 기준으로 6,600억원 이상입니다. 서유럽에 처음 들어간 것이라 금액보다 의미가 큽니다. 미국 기동전술포도 8월에 시제품 개발 계약을 따냈습니다.
중동은 규모가 특히 큽니다. 지금까지 쌓은 중동 누적 수주가 약 14조원인데 2026~2027년 파이프라인이 약 22조원입니다. 앞으로 볼 것이 지금까지 쌓은 것보다 큽니다. 앞서 본 천궁-Ⅱ 세 건이 이미 12조 4,000억이니, 이게 실현되면 유도무기의 비중이 지금과 달라집니다.
이기는 조건이 바뀌었습니다
2022년 폴란드가 급했을 때 한국이 이긴 이유는 「빨리, 싸게」였습니다. 계약 4개월 만에 첫 물량이 도착했습니다. 그런데 최근 계약서와 입찰 결과를 보면 조건이 달라져 있습니다.
폴란드 K2 2차는 절반 가까이가 현지 생산입니다. 2026년 4월 현대로템이 폴란드 부마르-와벤디와 맺은 계약을 보면 180대 중 119대만 한국에서 수출하고 61대는 폴란드 공장에서 생산합니다. 현대로템이 그 기술을 이전하고, 전후방카메라와 관성항법장치 같은 장비는 폴란드산을 답니다. 생산 설비와 정비(MRO) 인프라까지 현지에 짓고, 폴란드를 제3국 수출 거점으로 삼는 구조입니다.
그리고 2026년 상반기에 큰 사업 두 건을 잃었습니다.
- 루마니아 보병전투차 — 한화에어로스페이스는 레드백 298대를 28억 유로(약 4조 8,000억)에 제안하면서 엔진·파워팩까지 현지 생산하고 현지화율을 72.7%에서 최대 80%까지 올리겠다고 했습니다. 그런데도 독일 라인메탈에 졌습니다.
- 캐나다 잠수함 — 한화오션은 700억 달러 규모의 무역·투자와 2026~2044년 연 25,000개 일자리를 제안했습니다. 이긴 독일 TKMS 는 1,670억 달러 경제활동과 연 65만 개 일자리를 제시했습니다. 발표 당일 한화오션 주가는 장 초반 21% 급락했습니다.
두 건 모두 가격이나 성능에서 밀린 싸움이 아니었습니다. 상대국에 얼마나 많은 산업과 일자리를 남기느냐가 승부처였습니다. 대신증권은 이걸 「정치적 Lock-in」이라고 부르면서, 기업 간 밸류에이션 차이도 현지화 정도가 결정할 것이라고 썼습니다.
현지 생산과 기술이전은 마진과 맞바꾸는 선택입니다. 물량의 3분의 1을 현지 공장에 넘기면 그만큼 국내 매출이 줄어듭니다. 그런데 그렇게 하지 않으면 아예 못 땁니다. 지금 이 산업이 서 있는 자리가 여기입니다.
그런데 주가는 반대로 갔습니다
거래소 2026년 9월 4일 종가로 보면 일곱 곳 전부가 52주 최고가보다 36~63% 아래에 있습니다. 그런데 목표주가는 종가보다 47~89% 위에 있습니다.
← 좌우로 넘겨 보세요
Fig 8 — 종가 · 52주 최고가 · 목표주가
이 그림에서 하나가 눈에 걸립니다. 목표주가가 52주 최고가보다 위에 있는 곳은 한화에어로스페이스뿐입니다. 나머지 넷은 목표주가를 다 채워도 1년 전 고점에 못 미칩니다. 한화시스템은 종가 68,800원에 목표주가 103,000원인데, 52주 최고가가 184,000원입니다.
가장 벌어진 곳은 현대로템입니다. 최고가 대비 −55%인데 목표주가까지는 +89%입니다. 52주 최저가가 113,100원이니 바닥에서 12%밖에 안 올라온 자리이기도 합니다. 앞의 Fig 6 에서 2027년 영업이익이 유일하게 뒤로 가는 회사와 같은 회사입니다 — 추정치와 주가가 같은 방향을 보고 있습니다.
목표주가 자체도 내려오는 중입니다. 세 기관을 시간 순으로 늘어놓으면 가장 최근 것이 모든 종목에서 가장 낮습니다.
← 좌우로 넘겨 보세요
| 회사 | 유진 4/16 | DS 5/28 | 대신 8/11 |
|---|---|---|---|
| 한화에어로스페이스한화에어로- |
1,860,000 | 1,910,000 | 1,720,000 |
| LIG넥스원 | 1,040,000 | 1,250,000 | 990,000 |
| 한화시스템 | — | 141,000 | 103,000 |
| 현대로템 | 305,000 | — | 240,000 |
| 한국항공우주 | — | — | 186,000 |
하나증권이 6월 리포트에 붙인 제목이 이 국면을 그대로 말합니다 — 「한국 방산, 길어진 소외, 좋아진 손익비」. 대신증권은 업종 3개월 수익률을 −16.8%로 적었습니다. 루마니아와 캐나다에서 잇달아 진 것이 이 구간에 그대로 얹혔습니다.
그래서 앞으로 볼 것
- 폴란드의 다음 계약 — 수출의 40% 이상이 여기서 나옵니다. 한화에어로스페이스·현대로템·한국항공우주가 동시에 걸려 있고, 폴란드 계약이 없던 해에는 산업 전체 수주액이 절반으로 줄었습니다.
- 중동 파이프라인 22조원 — 천궁-Ⅱ 세 건으로 이미 12조 4,000억을 채웠습니다. 사우디 MNG 사업이 다음 순번입니다.
- 미국 기동전술포 본계약 — 시제품은 1억 달러지만 본계약은 10조원 규모로 거론됩니다. 스페인은 8월에 서유럽 첫 계약을 이미 땄습니다.
- KF-21 첫 수출 — 한국항공우주의 2026년 수주 목표 5조 7,000억 중 약 3조원이 인도네시아 KF-21 로 추정됩니다. 아직 계약은 없습니다.
- 함정이 뒤집히는가 — 지금은 전체의 1%뿐입니다. 폴란드 ORKA와 캐나다에서 연달아 진 뒤라 다음 결과가 한화오션·HD현대중공업의 위치를 정합니다.
- 현지화율을 어디까지 내주는가 — 마진과 맞바꾸는 선택이고, 루마니아에서는 80%를 약속하고도 졌습니다.
- 현대로템의 2027년 — 다섯 곳 중 유일하게 영업이익이 뒤로 가고, 주가도 유일하게 크게 빠졌습니다.
다음 글부터는 이 회사들을 하나씩 봅니다.
참고한 자료
1차 자료
- 방위사업청 — 연도별 방산수출 수주액
- 정책브리핑 「방사청, 올해 최대 규모의 방산수출 위해 적극 노력」 — 2024년 수주액 「100억 불 미만」 설명
- 정책브리핑 「폴란드와 K2전차 2차 수출계약 확정」 — 계약 규모 「추후 공개」, 현지 조립생산·K2PL
- 2026년 하반기 방위사업청 업무계획 — 권역별 수출 전략 (2026-08-06)
- 한화에어로스페이스 「이집트와 2조원 규모 K9 자주포 수출 계약」
- 금융감독원 전자공시시스템(DART) — 각 사 사업보고서·단일판매공급계약 공시
- KRX 정보데이터시스템 — 종가·52주 최고가 (2026-09-04 기준)
보도
- 서울경제 「2025년 방산수출 154억 달러, 올해 더 좋아진다」 (2026-03-25)
- YTN 「폴란드와 K2 전차·K9 자주포 7조 6천억 규모 계약 체결」 (2022-08-27)
- 서울신문 「현대로템 폴란드형 K2 전차 현지 생산 계약」 (2026-04-28)
- 국민일보 「K9 자주포 54문, 1조 3천억에 루마니아 수출」 (2024-07)
- MBC 「캐나다, 잠수함 사업 독일 TKMS로… 한화오션 수주 불발」 (2026-07)
- 이데일리 「한화에어로, 스페인서 K9 자주포 첫 진출… 6600억 이상 규모」 (2026-08-31)
- 뉴스핌 「한화 K9, 美 육군 자주포 사업 관문 넘었다」 (2026-08-19)
- Defense News 「HHI inks deal to build four ships for Peru’s Navy」 (2024-04-18)
- Defense News 「Poland inks deal for FA-50 light attack aircraft」 (2022-09-17)
이 블로그의 다른 산업 지도
증권사 리포트
- 대신증권 「조달 방식의 변화 그리고 방위산업의 변곡점」 (2026-08-11) — 5개사 실적 전망·목표주가, 영역별 수주 파이프라인
- 하나증권 「한국 방산, 길어진 소외, 좋아진 손익비」 (2026-06-09) — 5개사 수주잔고
- DS투자증권 「K방산 지금 놓치면 후회한다」 (2026-05-28) · 유진투자증권 방산 1Q26 프리뷰 (2026-04-16) — 목표주가